حجت الاسلام و المسلمین پناهیان:

برنده جایزه مغز و استاد علوم اعصاب دانشگاه نیویورک در گفتوگو با آناتک:


تمرکز زیرساختهای بانکی در چند شرکت، امنیت شبکه بانکی را تهدید میکند
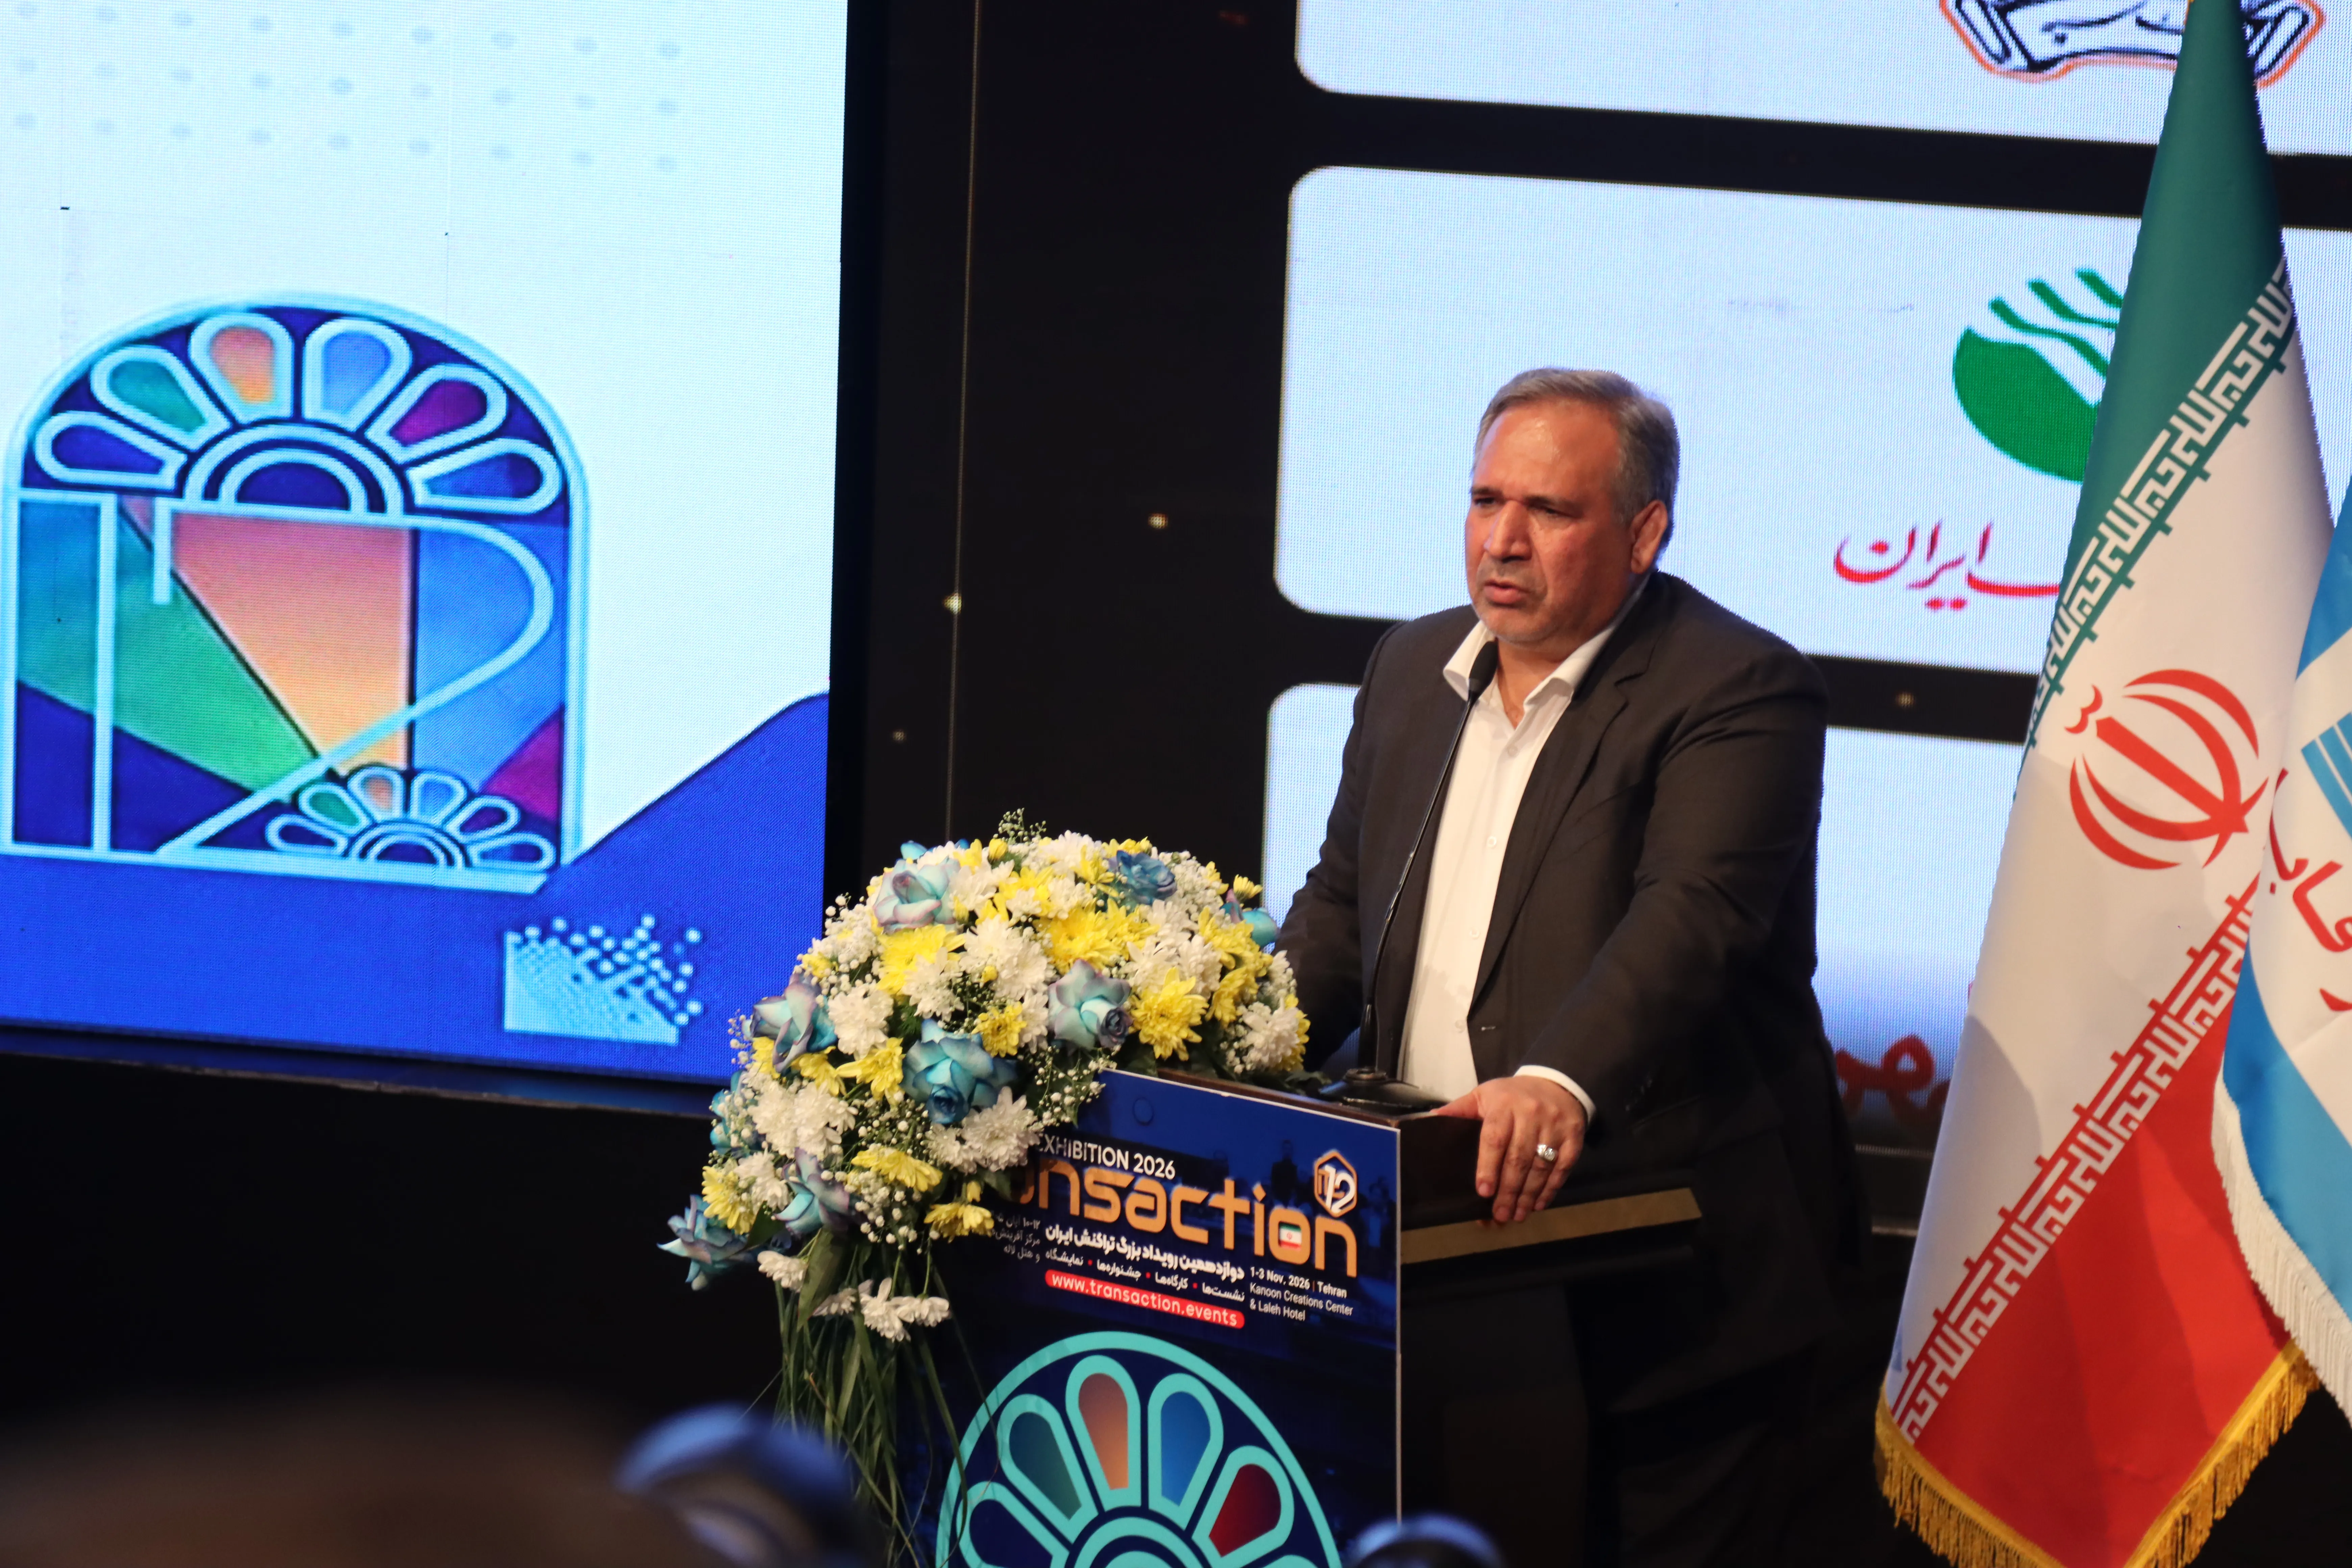

به گزارش ستاد رویداد تراکنش ایران، شمسالدین حسینی، رئیس کمیسیون اقتصادی مجلس شورای اسلامی، در مراسم افتتاحیه دوازدهمین رویداد بزرگ تراکنش ایران با بررسی چالشهای نظام بانکی و تحولات فناوریهای مالی، بر ضرورت افزایش امنیت زیرساختها، کاهش وابستگیهای متمرکز و استفاده هدفمند از فناوریهای نوین تأکید کرد. وی با اشاره به تجربه کشور در توسعه بانکداری الکترونیک و مشکلات اخیر برخی خدمات بانکی، هشدار داد که گسترش سامانههای دیجیتال بدون اصلاح ساختارهای اجرایی، مدیریت ریسک و تقویت سازوکارهای نظارتی نمیتواند به تحول پایدار در نظام مالی منجر شود. به اعتقاد حسینی، فناوری زمانی میتواند به افزایش کارایی و تابآوری شبکه بانکی کمک کند که توسعه آن با شناخت دقیق مسئولیتها، امنیت خدمات و اصلاح فرایندهای موجود همراه باشد.
تمرکز زیرساختهای بانکی و پیامدهای آن برای اعتماد عمومی
رئیس کمیسیون اقتصادی مجلس با اشاره به مشکلات اخیر در ارائه خدمات برخی بانکها گفت بروز چنین اتفاقاتی تنها به توقف موقت یک خدمت محدود نمیشود، بلکه میتواند رفتار مشتریان و جریان منابع در شبکه بانکی را نیز تحت تأثیر قرار دهد. به گفته وی، در جریان برخی مشکلات بانکی، جابهجایی منابع و سپردههای مشتریان میان بانکها مشاهده شده است و تکرار این وضعیت، بهویژه در صورت درگیرشدن تعداد بیشتری از بانکها، میتواند نگرانی مردم درباره دسترسی به منابع مالی و امنیت سپردههای خود را افزایش دهد. از این منظر، پایداری خدمات بانکی علاوه بر اهمیت فنی و اقتصادی، ارتباط مستقیمی با حفظ اعتماد عمومی به نظام مالی دارد.
حسینی یکی از مسائل مهم آشکارشده در جریان این مشکلات را تمرکز زیرساختهای فناوری چند بانک بزرگ در تعداد محدودی از شرکتهای ارائهدهنده خدمات دانست. وی توضیح داد زمانی که چند بانک به سامانهها یا شرکتهای مشترک وابسته باشند، بروز مشکل در یکی از این مجموعهها میتواند عملکرد چند بانک را بهطور همزمان تحت تأثیر قرار دهد. چنین وابستگیهایی باعث میشوند پیامدهای یک مشکل فنی از محدوده یک بانک فراتر برود و بخش گستردهتری از شبکه بانکی را درگیر کند. به اعتقاد وی، این وضعیت باید از منظر امنیت زیرساختها، استمرار خدمات و تابآوری نظام بانکی مورد بررسی قرار گیرد.
رئیس کمیسیون اقتصادی مجلس همچنین بر ضرورت تفکیک مسئولیتهای حاکمیتی، نظارتی و اجرایی تأکید کرد و گفت در بررسی برخی مشکلات، مسئولیت اولیه به بانک مرکزی نسبت داده میشد، در حالی که منشأ بخشی از مسائل به سامانهها و شرکتهای ارائهدهنده خدمات بازمیگشت. وی معتقد است برای مدیریت مؤثر این وضعیت باید حدود مسئولیت بانکها، نهادهای ناظر و شرکتهای فناوری مشخص باشد و وابستگی زیرساختی مجموعههای بانکی نیز مورد بازنگری قرار گیرد. از نگاه حسینی، کاهش تمرکز در زیرساختهای حساس و افزایش توان پاسخگویی به مشکلات احتمالی، از الزامات حفظ پایداری خدمات مالی و اعتماد مشتریان است.
تحول دیجیتال فراتر از الکترونیکیکردن خدمات بانکی است
حسینی در بخش دیگری از سخنان خود با اشاره به روند توسعه بانکداری و تجارت الکترونیکی در کشور تأکید کرد که تحول دیجیتال نباید تنها به انتقال خدمات سنتی به بسترهای اینترنتی و الکترونیکی محدود شود. به گفته وی، تغییر شیوه دسترسی مشتریان به خدمات، اگرچه بخشی از توسعه فناوری محسوب میشود، اما تحول واقعی زمانی رخ میدهد که فرایندها، ساختارها و شیوه ارائه خدمات نیز متناسب با ظرفیتهای فناوری بازطراحی شوند. در چنین شرایطی، بانکها باید علاوه بر توسعه سامانههای جدید، درباره ماهیت خدمات، نحوه فعالیت و نقش خود در اقتصاد دیجیتال نیز بازنگری کنند.
رئیس کمیسیون اقتصادی مجلس با اشاره به مفهوم شکاف دیجیتال توضیح داد که این شکاف صرفاً به تفاوت دسترسی افراد و مجموعهها به اینترنت یا خدمات الکترونیکی محدود نیست و ابعاد گستردهتری دارد. زیرساختهای فنی، دانش تخصصی، توان اجرایی، ظرفیت سازمانی و مهارت استفاده مؤثر از فناوری، از جمله عواملی هستند که بر میزان بهرهمندی از تحول دیجیتال تأثیر میگذارند. وی معتقد است اگر توسعه فناوری تنها در ظاهر خدمات اتفاق بیفتد و ساختارهای پشتیبان آن تغییر نکنند، بخش مهمی از ظرفیتهای تحول دیجیتال در صنعت مالی بدون استفاده باقی خواهد ماند.
حسینی همچنین تأکید کرد تحول در ماهیت بانکداری میتواند مسائل تازهای درباره نقش بانکها، بانک مرکزی و سازوکارهای پولی و پرداخت ایجاد کند. به اعتقاد وی، سیاستگذاری در این حوزه باید با شناخت تحولات فناوری و پیامدهای اقتصادی و حقوقی آنها همراه باشد تا توسعه خدمات جدید، علاوه بر افزایش سرعت و سهولت دسترسی، به بهبود کارایی و پایداری نظام مالی نیز منجر شود.
هوش مصنوعی و ضرورت بازنگری در مدیریت دانش و بهرهوری
بخش دیگری از سخنان رئیس کمیسیون اقتصادی مجلس به تأثیر هوش مصنوعی بر فعالیت سازمانها، نظام آموزشی و شیوه مدیریت دانش اختصاص داشت. حسینی با اشاره به سرعت پیشرفت این فناوری گفت ابزارهای هوش مصنوعی میتوانند دسترسی به اطلاعات، تحلیل مسائل و انجام فعالیتهای مختلف را تسهیل کنند و زمینه افزایش بهرهوری در بخشهای اقتصادی و خدماتی را فراهم آورند. وی تأکید کرد استفاده از این ظرفیت نباید صرفاً به تهیه ابزارهای جدید محدود شود، بلکه سازمانها باید توانایی بهکارگیری هوش مصنوعی در فرایندهای داخلی و تصمیمگیریهای خود را نیز توسعه دهند.
حسینی برای توضیح تأثیر هوش مصنوعی بر شیوه دسترسی به دانش، به تجربه حضور خود در جمع مدیران و معلمان اشاره کرد و گفت گسترش ابزارهای هوشمند، رابطه سنتی میان معلم، دانشآموز و منابع آموزشی را تغییر داده است. به گفته وی، دانشآموزان اکنون میتوانند پرسشهای خود را مستقیماً از سامانههای هوش مصنوعی مطرح کنند و به اطلاعات گستردهای دسترسی داشته باشند. این تحول ضرورت بازنگری در نقش معلم، روشهای آموزش و شیوه مدیریت دانش را افزایش داده و نشان میدهد توسعه فناوری میتواند فراتر از ابزارهای اجرایی، ساختارهای موجود را نیز تحت تأثیر قرار دهد.
رئیس کمیسیون اقتصادی مجلس همچنین با یادآوری پیشنهادی درباره تأسیس یک شرکت هوش مصنوعی در دوران حضور خود در شورای پول و اعتبار، بر تفاوت میان دریافت خدمات از شرکتهای تخصصی و ایجاد ظرفیت استفاده از هوش مصنوعی در درون سازمانها تأکید کرد. وی معتقد است بانکها و دیگر مجموعههای اقتصادی نباید تنها مصرفکننده خدمات فناوری باشند، بلکه لازم است دانش و توانمندی لازم برای بهرهگیری مؤثر از این ابزارها را در مدیریت، تحلیل اطلاعات و بهبود فرایندهای خود ایجاد کنند. از این منظر، بهرهگیری از هوش مصنوعی زمانی به تحول واقعی منجر میشود که با اصلاح روشهای کاری و افزایش توان تخصصی نیروی انسانی همراه باشد.
توسعه فناوری باید با امنیت و اصلاح مقررات همراه شود
حسینی در ادامه سخنان خود بر ضرورت هماهنگی میان توسعه فناوری، امنیت زیرساختها و الزامات نظارتی تأکید کرد و گفت گسترش خدمات دیجیتال بدون توجه به پایداری سامانهها و مسئولیت نهادهای مرتبط میتواند مسائل تازهای برای نظام مالی ایجاد کند. وی معتقد است افزایش استفاده از فناوریهای نوین در بانکداری باید همزمان با بازنگری در سازوکارهای نظارتی، مدیریت ریسک و تعیین حدود مسئولیت دستگاههای مختلف دنبال شود تا توسعه خدمات الکترونیکی به افزایش آسیبپذیری زیرساختهای مالی منجر نشود.
رئیس کمیسیون اقتصادی مجلس همچنین از فاصله میان تصویب مقررات و اجرای عملی آنها انتقاد کرد و تأکید داشت که تدوین بخشنامهها و تصویب مصوبات متعدد، بهتنهایی نمیتواند مشکلات ساختاری را برطرف کند. به گفته وی، اثربخشی مقررات زمانی مشخص میشود که دستگاههای مسئول به اجرای آنها پایبند باشند و نظارت کافی بر عملکرد بخشهای مختلف وجود داشته باشد. در غیر این صورت، حتی وجود قوانین و دستورالعملهای متعدد نیز نمیتواند مانع تکرار مشکلات یا شکلگیری ناهماهنگی میان نهادهای مسئول شود.
حسینی توجه به دانش اقتصادی و حقوقی، شناخت تحولات داراییهای دیجیتال و هماهنگی میان نهادهای تصمیمگیر را از دیگر الزامات سیاستگذاری در صنعت مالی دانست. وی تأکید کرد تحول بانکداری و اقتصاد دیجیتال به رویکردی نیاز دارد که در آن فناوری، امنیت، نظارت و اصلاح ساختارها بهصورت همزمان مورد توجه قرار گیرند و تصمیمهای مرتبط با این حوزه بر پایه بررسیهای کارشناسی و شناخت پیامدهای اجرایی اتخاذ شوند.
رئیس کمیسیون اقتصادی مجلس در انتها بر این موضوع تأکید کرد که آینده بانکداری تنها به توسعه فناوریهای جدید وابسته نیست و حفظ امنیت و اعتماد عمومی نیز باید در مرکز برنامهریزیهای این صنعت قرار داشته باشد. به اعتقاد وی، کاهش وابستگی زیرساختهای بانکی به مجموعههای محدود، ارتقای تابآوری خدمات دیجیتال، استفاده مؤثر از هوش مصنوعی و اجرای دقیق مقررات میتواند زمینه حرکت به سمت نظام بانکی پایدارتر و کارآمدتر را فراهم کند.
انتهای پیام/