روز پایانی جشنواره فیلم مقاومت

یک کارشناس حقوق ارتباطات و فناوری اطلاعات پاسخ میدهد

ممنوعیت اعتبار خرید رمزارز و طلا، تنظیمگری فینتک را به چالش میکشد
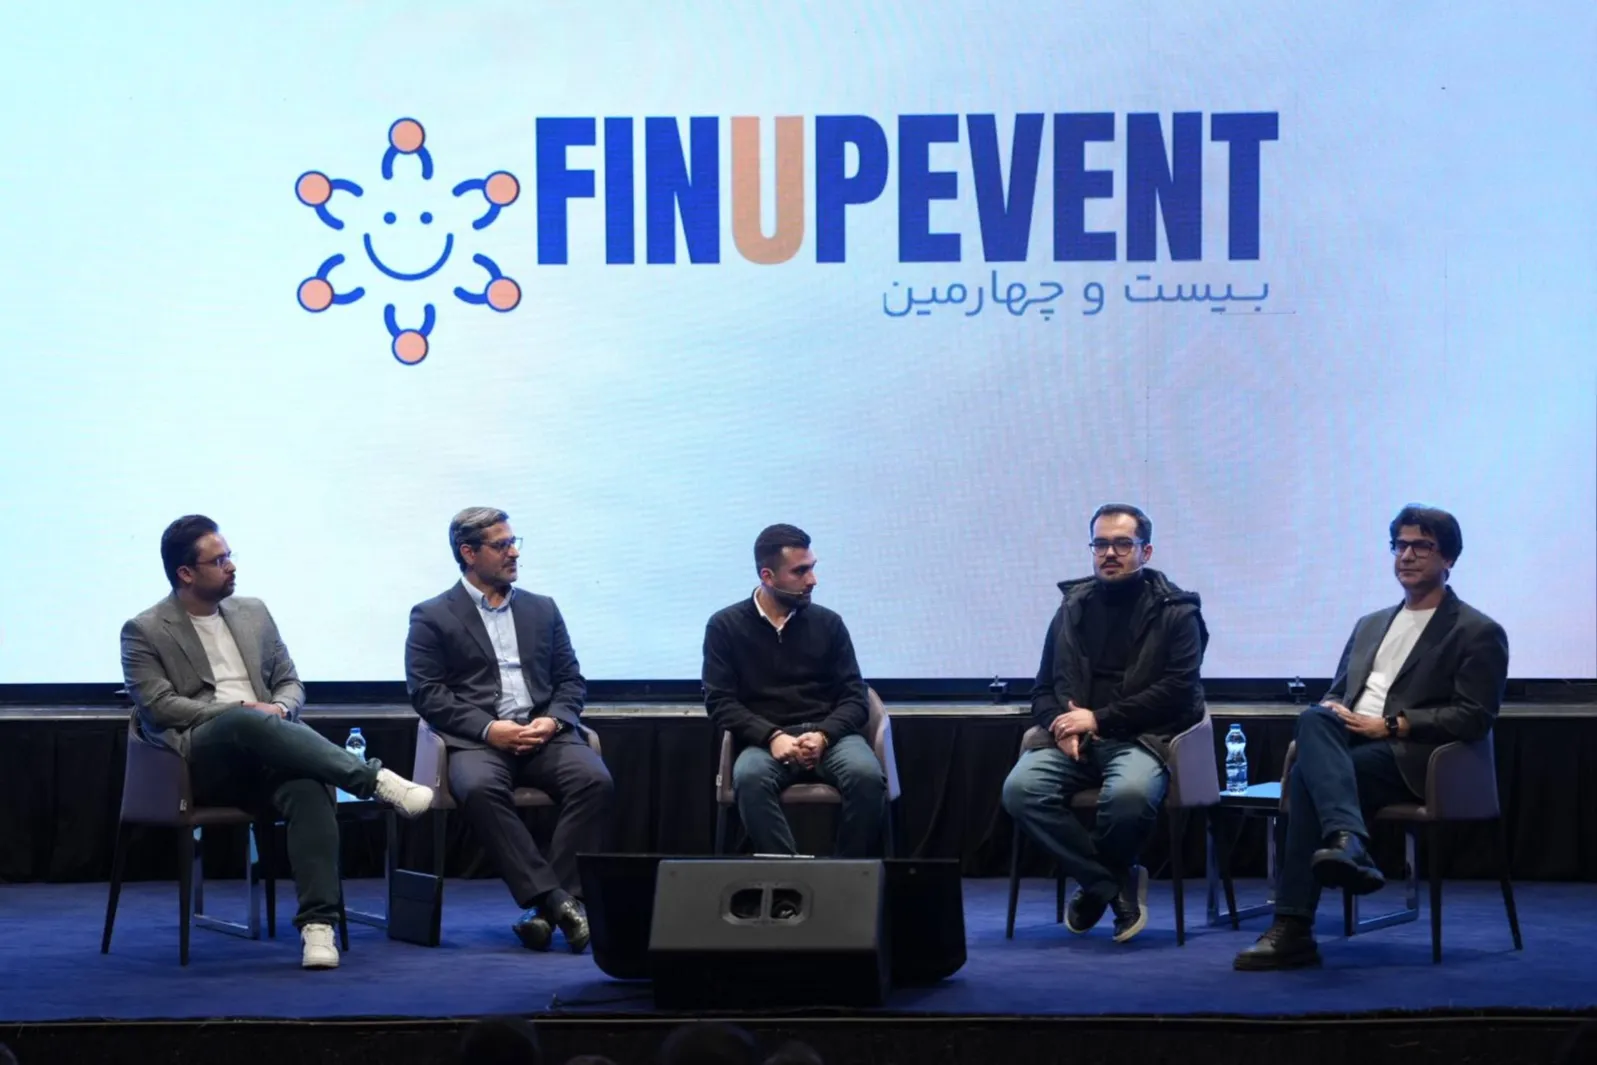

به گزارش خبرگزاری آنا؛ پنل تخصصی بررسی ممنوعیت تأمین اعتبار برای خرید رمزارز و طلا در بیستوچهارمین رویداد فیناپ، در قالب یک جلسه شبیهسازیشده تنظیمگری برگزار شد. محمدرضا مانییکتا، مدیرکل نظارت بر نظامهای پرداخت بانک مرکزی، ناصر حکیمی، معاون اسبق فناوریهای نوین بانک مرکزی، امیرحسین راد، رئیس هیئتمدیره نوبیتکس، بردیا احمدنیا، رئیس هیئتمدیره والکس و مجتبی قاسمی، دبیر هیئت مقرراتزدایی، در این نشست حضور داشتند و دیدگاههای خود را درباره محدودیت تأمین منابع بانکی برای خرید اقساطی داراییهای دیجیتال و طلا مطرح کردند. راد بهصورت آنلاین در گفتوگو شرکت کرد و بحثها با هدف بررسی دلایل تصمیم اخیر بانک مرکزی، پیامدهای آن برای کسبوکارهای فناور و راهکارهای احتمالی مدیریت ریسک ادامه یافت.
موضوع اصلی پنل، دستورالعملی بود که به گفته برگزارکنندگان، حدود شش هفته پیش از برگزاری نشست به شبکه بانکی ابلاغ شده و تأمین اعتبار برای خرید رمزارز و طلا را محدود کرده بود. شرکتکنندگان تلاش کردند میان خرید دارایی با منابع شخصی، استفاده از دارایی موجود بهعنوان وثیقه و دریافت تسهیلات بانکی برای خرید دارایی جدید تفاوت قائل شوند. این تفکیک از آن جهت اهمیت داشت که هرکدام از این فعالیتها، ساختار فنی، شیوه تأمین منابع و مخاطرات متفاوتی دارند و نمیتوان تمام آنها را با یک مدل نظارتی بررسی کرد.
بانک مرکزی از ضرورت کنترل ریسک و نقدینگی دفاع کرد
مانییکتا در تشریح دلایل تصمیم بانک مرکزی توضیح داد که سیاستهای پولی باید متناسب با شرایط زمان اتخاذ آنها ارزیابی شوند. به گفته وی، افزایش انتظارات تورمی، محدودیت منابع و شرایط خاص کشور باعث شده است مدیریت جریان نقدینگی و جلوگیری از شکلگیری تقاضای هیجانی در بازار داراییها اهمیت بیشتری پیدا کند. در چنین وضعیتی، استفاده از منابع بانکی برای خرید داراییهایی مانند طلا و رمزارز میتواند فشار بیشتری بر بازار ایجاد کند و در صورت مدیریتنشدن ریسک، پیامدهای آن به بخشهای دیگر شبکه بانکی گسترش یابد.
وی تأکید کرد که تفاوت مهمی میان تأمین مالی از منابع یک شرکت غیربانکی و استفاده از اعتبار بانکی وجود دارد؛ زیرا بانکها برخلاف بسیاری از کسبوکارها، امکان خلق اعتبار دارند و توسعه تسهیلات آنها میتواند بر حجم نقدینگی اثر بگذارد. از این رو، ورود بانکها به تأمین مالی معاملات داراییهایی که با افزایش تقاضا و نوسان قیمت روبهرو هستند، باید با حساسیت بیشتری بررسی شود. به اعتقاد مانییکتا، محدودیت اعمالشده با هدف جلوگیری از تشدید مخاطرات ناشی از خلق اعتبار و هدایت منابع به خرید طلا و رمزارز در شرایط خاص اقتصادی اتخاذ شده است.
مانییکتا همچنین توضیح داد که این تصمیم به معنای ممنوعیت عمومی خرید طلا یا محدودکردن تمام خدمات BNPL نیست. به گفته وی، خدمات متعارف خرید اعتباری که براساس مدل اصلی خود فعالیت میکنند، موضوع مداخله اخیر نبودهاند و آنچه متوقف شده، استفاده از منابع بانکی برای تأمین اعتبار خرید طلا و داراییهای مورد بحث است. وی تأکید کرد بانک مرکزی قصد ندارد کل صنعت خرید اعتباری را محدود کند، بلکه نگران ورود نقدینگی ناشی از تسهیلات بانکی به بازاری است که افزایش تقاضا در آن میتواند مخاطرات بیشتری ایجاد کند.
خرید رمزارز با اعتبار با وثیقهگذاری رمزارز تفاوت دارد
احمدنیا در ابتدای بررسی دستورالعمل، بر ضرورت تفکیک دو مدل متفاوت اعتباردهی تأکید کرد. در مدل نخست، کاربر از قبل داراییهایی مانند طلا یا رمزارز دارد و آنها را برای دریافت اعتبار وثیقه میگذارد. در مدل دوم، فرد بدون برخورداری از آن دارایی، تسهیلات دریافت میکند تا طلا یا رمزارز خریداری کند. به گفته وی، این دو فعالیت از نظر ماهیت اعتبار، مدیریت ریسک و نحوه بازپرداخت یکسان نیستند و باید در چارچوبهای جداگانه بررسی شوند.
وی توضیح داد که در اعتباردهی مبتنی بر دارایی، امکان استفاده از وثیقه برای جبران بخشی از مطالبات در صورت بازپرداختنکردن تسهیلات وجود دارد. البته میزان اعتبار قابل پرداخت باید متناسب با ارزش دارایی و احتمال تغییر قیمت آن تعیین شود. در مقابل، تأمین اعتبار برای خرید یک دارایی جدید به معنای ایجاد تعهد مالی برای مشتری است و نمیتوان آن را صرفاً با همان معیارهای وثیقهگذاری بررسی کرد.
احمدنیا در ادامه با اشاره به ساختار بازار تسهیلات، خواستار ارائه اطلاعات دقیق درباره محل مصرف وامهای خرد و اثر واقعی محدودیتهای جدید شد. به اعتقاد وی، زمانی که دریافت تسهیلات با نرخهایی پایینتر از انتظارات تورمی برای کاربران جذاب باشد، ممنوعیت خرید یک گروه مشخص از داراییها لزوماً مسئله اصلی را برطرف نمیکند. وی معتقد است سیاستگذار باید بررسی کند منابع اعتباری در بخشهای مختلف چگونه مصرف میشوند و چرا شرایط موجود استفاده از تسهیلات برای خرید برخی داراییها را جذاب کرده است.
ریسک نکول و نوسان قیمت داراییها باید جدی گرفته شود
حکیمی در بررسی مخاطرات تأمین مالی خرید طلا و رمزارز، بر اهمیت رعایت مقررات احتیاطی و ارزیابی توان بازپرداخت مشتریان تأکید کرد. وی توضیح داد که افزایش ارزش یک دارایی در دورهای مشخص نمیتواند تضمینکننده ادامه رشد قیمت آن باشد و بانکها نباید بازپرداخت تسهیلات را صرفاً به این انتظار وابسته کنند که ارزش طلا یا سایر داراییها در آینده افزایش خواهد یافت.
به گفته حکیمی، یکی از مسائل مهم در چنین مدلهایی، نسبت میان مبلغ اعتبار و ارزش دارایی است که با شاخص نسبت وام به ارزش وثیقه یا LTV شناخته میشود. هرچه این نسبت بالاتر باشد، کاهش قیمت دارایی میتواند احتمال ناکافیبودن وثیقه برای پوشش مطالبات را افزایش دهد. وی همچنین درباره توان مالی شرکتهایی که مسئولیت جبران نکول مشتریان را میپذیرند هشدار داد و تأکید کرد که تعهد یک پلتفرم برای پوشش ریسک، زمانی قابل اتکاست که منابع و سرمایه کافی برای اجرای آن وجود داشته باشد.
حکیمی با اشاره به تجربه بحرانهای مالی گذشته توضیح داد که افزایش بیش از اندازه تسهیلات مبتنی بر داراییهای پرنوسان میتواند مشکلاتی فراتر از یک پلتفرم یا بانک ایجاد کند. از نگاه وی، تنظیمگری اعتباری باید بر کیفیت داراییها، میزان ریسک و توان بانکها برای مدیریت تعهدات متمرکز باشد. با این حال، حکیمی خود دستورالعمل اخیر را نیز راهکاری محدود دانست و معتقد بود که این نوع تصمیمها بیشتر به پیامدهای یک مشکل ساختاری میپردازند تا علت اصلی آن.
ممنوعیت دستوری با انتقاد فعالان فناوری مالی روبهرو شد
قاسمی با انتقاد از رویکرد مبتنی بر ممنوعیت، بر ضرورت استفاده از ابزارهای تنظیمگری متناسب با سازوکار بازار تأکید کرد. به اعتقاد وی، محدودیت فعالیتهای اقتصادی باید دارای توجیه روشن باشد و سیاستگذار پیش از اجرای ممنوعیت، اثرگذاری آن را بررسی کند. وی معتقد است زمانی که نرخ تسهیلات و شرایط تأمین مالی بهصورت دستوری تعیین میشوند، ممکن است انگیزههایی برای انتقال منابع به بازارهای مختلف ایجاد شود و محدودکردن یک مسیر، لزوماً مانع حرکت منابع به مسیرهای دیگر نخواهد شد.
قاسمی در این زمینه میان تنظیمگری دستوری و سیاستهای مبتنی بر سازوکار بازار تفاوت قائل شد. وی توضیح داد که در رویکرد دوم، بهجای ممنوعیت مستقیم فعالیت، تلاش میشود از ابزارهایی مانند قیمتگذاری ریسک و ایجاد انگیزههای مناسب برای کنترل رفتار بازار استفاده شود. به اعتقاد وی، محدودیتهای دستوری ممکن است به شکلگیری مسیرهای غیرشفاف برای استفاده از منابع مالی منجر شوند، بدون آنکه مسئله اصلی تأمین اعتبار و نرخ واقعی آن حل شده باشد.
وی همچنین با ورود مستقیم بانکها به فعالیتهای تجاری و بنگاهداری مخالفت کرد، اما تأکید داشت که این مسئله با ممنوعیت عمومی تأمین اعتبار برای خرید یک دارایی متفاوت است. از نگاه قاسمی، بانکها باید نقش اصلی خود را در تأمین مالی ایفا کنند و سیاستگذار نیز بهجای مداخله در تمام جزئیات مصرف منابع، سازوکارهای مناسب نظارت و مدیریت ریسک را توسعه دهد.
کسبوکارهای رمزارزی خواستار تنظیمگری شفاف و مبتنی بر داده شدند
راد نیز با انتقاد از محدودیت ایجادشده، تأکید کرد که تصمیمهای تنظیمگری باید براساس اطلاعات قابل اندازهگیری و ارزیابی دقیق پیامدها اتخاذ شوند. وی معتقد است محدودکردن امکان استفاده از تسهیلات برای خرید دارایی، بهویژه برای کاربران خرد، باید با توضیح روشن درباره ریسکهای شناساییشده همراه باشد تا کسبوکارها و مشتریان بدانند هدف سیاستگذار چیست و تحت چه شرایطی امکان بازنگری در تصمیم وجود دارد.
وی با اشاره به سهم محدودتر اعتبار خرید طلا و رمزارز در مقایسه با کل بازار اعتباری، خواستار انتشار آمار دقیق درباره میزان منابع مورد استفاده و اثر احتمالی آنها بر بازار شد. راد تأکید کرد که بدون دسترسی به دادههای قابل اتکا، نمیتوان بهدرستی ارزیابی کرد ممنوعیت اعمالشده چه اندازه در کاهش مخاطرات مؤثر بوده است. به اعتقاد وی، انتشار مستندات مربوط به ریسک و نتایج تصمیم میتواند زمینه گفتوگوی مؤثرتر میان نهاد تنظیمگر و شرکتهای فناوری مالی را فراهم کند.
یکی دیگر از پیشنهادهای راد، حرکت به سمت تنظیمگری ریسکمحور بود. در چنین رویکردی، شدت محدودیتها متناسب با میزان مخاطرات تعیین میشود و سیاستگذار میتواند بهجای انتخاب میان آزادی کامل و ممنوعیت کامل، از ابزارهای نظارتی متنوع استفاده کند. وی معتقد است این مدل انعطاف بیشتری برای مدیریت شرایط خاص فراهم میکند و امکان بازنگری در محدودیتها را با تغییر وضعیت بازار افزایش میدهد.
محدودیت سقف اعتبار بهعنوان راهکار جایگزین مطرح شد
در بخش پایانی پنل، پیشنهادهایی برای کاهش مخاطرات بدون توقف کامل خدمات اعتباری مطرح شد. یکی از این پیشنهادها، تعیین سقف پایینتر برای مبلغ تسهیلات بود تا حجم منابع قابل استفاده در خرید داراییهای مورد بحث محدود شود. کاهش نسبت وام به ارزش وثیقه نیز بهعنوان یکی از ابزارهای کنترل ریسک در مدلهای وثیقهمحور مورد توجه قرار گرفت؛ هرچند این روش بهتنهایی پاسخگوی تمام مخاطرات تأمین اعتبار برای خرید دارایی جدید نیست.
راد پیشنهاد کرد که علاوه بر محدودیت مبلغ اعتبار برای هر کاربر، امکان تعیین سقف کلی برای منابع بانکی اختصاصیافته به این حوزه نیز بررسی شود. برای نمونه، وی از سقف فرضی ۱۰ همت برای کل تسهیلات این بخش سخن گفت تا سیاستگذار بتواند ضمن کنترل حجم منابع، امکان ادامه فعالیت محدود و تحت نظارت را حفظ کند. به اعتقاد وی، چنین رویکردی میتواند از تبدیل محدودیتهای موقت به ممنوعیتهای طولانیمدت جلوگیری کند و به کسبوکارها امکان دهد برنامهریزی مشخصتری داشته باشند.
با این حال، شرکتکنندگان درباره اثربخشی چنین راهکارهایی اتفاقنظر نداشتند. حکیمی تأکید کرد که تعیین سقفهای مقداری نیز نوعی مداخله در بازار محسوب میشود و نمیتواند بهتنهایی مشکلات ساختاری اعتباردهی را برطرف کند. مانییکتا نیز بر این موضع باقی ماند که در شرایط مورد بحث، ورود منابع حاصل از خلق اعتبار بانکی به خرید طلا و رمزارز مناسب نیست و اولویت سیاستگذار باید جلوگیری از تشدید مخاطرات نقدینگی باشد.
شفافیت تصمیمهای نظارتی به محور مشترک گفتوگو تبدیل شد
با وجود اختلاف دیدگاهها، ضرورت شفافسازی درباره اهداف و نتایج تصمیمهای نظارتی از موضوعاتی بود که در بخش پایانی پنل مورد توجه قرار گرفت. احمدنیا تأکید کرد که بانک مرکزی باید شاخصهای مورد استفاده برای ارزیابی مخاطرات را مشخص کند و توضیح دهد محدودیتهای اعمالشده چه تغییری در وضعیت بازار ایجاد کردهاند. از نگاه وی، ارائه آمار درباره حجم اعتبار، محل مصرف منابع و میزان اثرگذاری دستورالعمل، زمینه بررسی کارشناسی تصمیمها را فراهم میکند و اختلافنظرها را از سطح برداشتهای شخصی به تحلیل دادههای واقعی منتقل میسازد.
حکیمی نیز شفافیت نهاد تنظیمگر با مردم و فعالان بازار را یکی از اقدامات مؤثر برای مدیریت اختلافنظرها دانست. وی معتقد است توضیح روشن درباره نگرانیهای سیاستگذار، محدودیت ابزارهای در اختیار و دلایل انتخاب یک روش نظارتی میتواند به درک بهتر تصمیمها کمک کند. در مقابل، کسبوکارهای حاضر در پنل خواستار آن بودند که علاوه بر دلایل اعمال محدودیت، شرایط بازنگری یا برداشتن آن نیز از ابتدا مشخص شود.
نشست شبیهسازیشده تنظیمگری در فیناپ ۲۴ بدون دستیابی به توافق نهایی درباره حذف یا ادامه ممنوعیت به پایان رسید، اما دیدگاههای متفاوت درباره آینده خدمات اعتباری مبتنی بر داراییهای دیجیتال را روشن کرد. نمایندگان حوزه سیاستگذاری بر خطر افزایش نقدینگی، ریسک بازپرداخت و ضرورت حفاظت از منابع بانکی تأکید داشتند و فعالان فینتک، شفافیت مقررات، انتشار دادههای دقیق و استفاده از مدلهای نظارتی انعطافپذیر را ضروری دانستند. مباحث این پنل نشان داد که توسعه خدمات اعتباری مرتبط با رمزارز و طلا، علاوه بر زیرساختهای فناورانه، به چارچوبهای مشخصی برای مدیریت ریسک، تعیین حدود فعالیت بانکها و تعامل مستمر میان کسبوکارها و نهاد تنظیمگر نیاز دارد.
انتهای پیام/