روز پایانی جشنواره فیلم مقاومت

یک کارشناس حقوق ارتباطات و فناوری اطلاعات پاسخ میدهد

هوش مصنوعی و پرداخت با دارایی مسیر آینده خرید اعتباری را تغییر میدهند
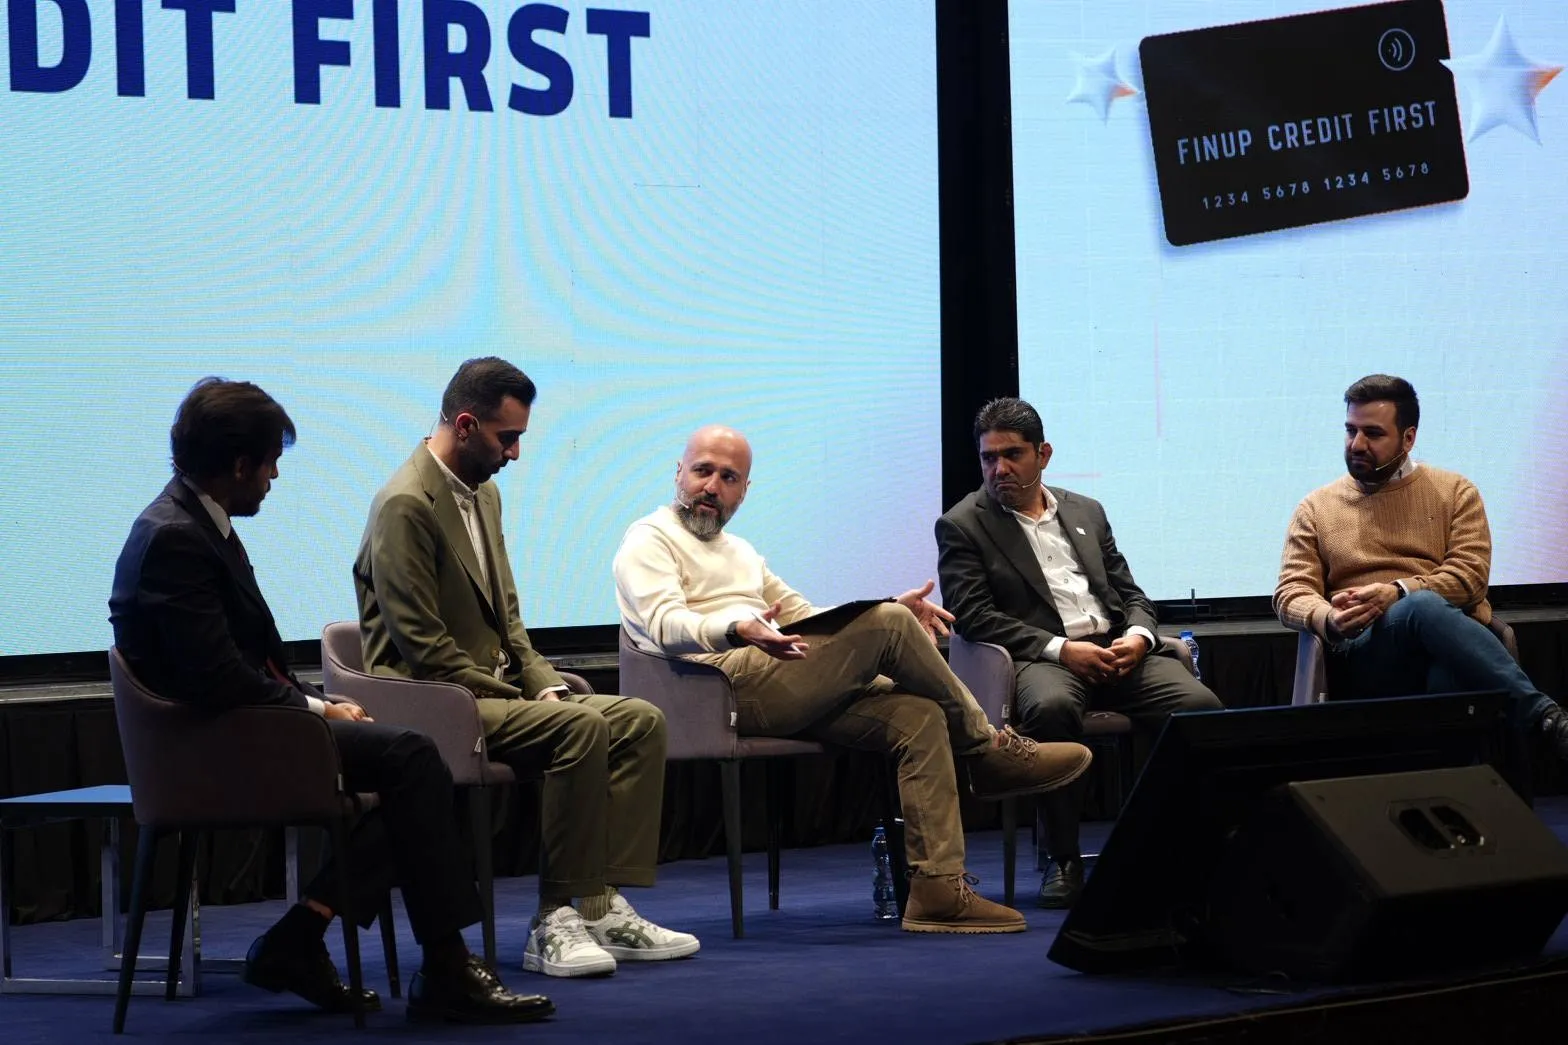

به گزارش خبرگزاری آنا؛ پنل تخصصی «بعد از BNPL چه میآید؟» در بیستوچهارمین رویداد فیناپ با حضور رضا الفتنسب، رئیس اتحادیه کشوری کسبوکارهای مجازی، محمدمهدی فاطمیان، مدیرعامل زیبال، علیرضا شفیعی، مدیرعامل کیپا و کیوان کفایی، مدیرعامل مهرکام مارکت، برگزار شد. حامد نوابتهرانی، معاون تجاری دیجیپی، نیز هدایت این گفتوگو را بر عهده داشت. شرکتکنندگان در این پنل به بررسی آینده پلتفرمهای خرید اعتباری، نقش هوش مصنوعی در تحلیل رفتار مشتریان، استفاده از داراییهای مختلف برای دریافت اعتبار و چالشهای گسترش خدمات BNPL در بازارهای آنلاین و حضوری پرداختند. هزینه تأمین منابع مالی، رقابت بانکها و شرکتهای فینتکی و ضرورت توسعه مدلهای جدید اعتباردهی از دیگر موضوعات مطرحشده در این نشست بود.
گسترش خدمات خرید اعتباری طی سالهای اخیر، امکان پرداخت اقساطی را به بخشی از تجربه خرید کاربران در فروشگاههای اینترنتی تبدیل کرده و بهتدریج دامنه آن به فروشگاههای حضوری نیز رسیده است. با این حال، فعالان این صنعت معتقدند ادامه توسعه بازار تنها به افزایش تعداد تراکنشها و پذیرندگان وابسته نیست و شرکتها باید برای شناسایی دقیقتر نیاز مشتریان، کاهش هزینه اعتبار و ایجاد ارتباط میان خدمات پرداخت، اعتبارسنجی و مدیریت دارایی از ظرفیت فناوریهای جدید استفاده کنند.
خرید اعتباری به بخشی از تجربه پرداخت تبدیل میشود
الفتنسب در بررسی آینده صنعت BNPL توضیح داد که این خدمات در سالهای آینده از بین نخواهند رفت، اما احتمالاً شکل ارائه آنها تغییر خواهد کرد. به اعتقاد وی، خرید اعتباری بهتدریج از یک خدمت مستقل فاصله میگیرد و به یکی از قابلیتهای درونی پلتفرمهای مالی و فروشگاهی تبدیل میشود؛ بهگونهای که کاربر هنگام خرید، بدون نیاز به طیکردن فرایندی جداگانه، از امکان پرداخت اعتباری استفاده کند. وی پیشبینی کرد که این تغییر میتواند طی دو تا سه سال آینده جدیتر شود و قابلیتهای تازهای به خدمات فعلی اضافه شود.
فاطمیان نیز با اشاره به ظرفیت رشد این بازار گفت خدمات BNPL هنوز به مرحله فراگیری کامل نرسیدهاند. به برآورد وی، تعداد خریدهای اعتباری روزانه در مقایسه با خریدهای نقدی، حدود سه تا چهار درصد است و همین مسئله نشان میدهد فضای قابلتوجهی برای توسعه این خدمات وجود دارد. از نگاه وی، خرید اعتباری به یکی از روشهای پرداخت اضافه شده است، اما ادامه تحول بازار میتواند گزینههای تازهای را در اختیار کاربران قرار دهد که تنها به دریافت اعتبار ریالی محدود نباشند.
پرداخت با طلا و داراییهای دیجیتال گسترش مییابد
یکی از موضوعات مورد توجه در این پنل، استفاده از داراییهای مختلف برای انجام خرید و دریافت اعتبار بود. فاطمیان پیشبینی کرد که در سالهای آینده، روشهایی مانند پرداخت با طلا و استفاده از داراییهای سرمایهگذاری، از جمله واحدهای صندوقهای درآمد ثابت، میتوانند در کنار ابزارهای پرداخت متداول قرار گیرند. در چنین ساختاری، کاربر ممکن است بتواند بهجای پرداخت مستقیم از موجودی بانکی، از ارزش داراییهای خود برای انجام خرید یا دریافت اعتبار استفاده کند.
وی همچنین توسعه خدمات اعتباری برای خریدهای بزرگتر را از فرصتهای پیشروی این صنعت دانست. سقف اعتبار بسیاری از پلتفرمهای فعلی برای خرید برخی کالاها کافی نیست و افزایش تنوع دورههای بازپرداخت، از جمله ارائه گزینههای شش یا ۹ قسطی، میتواند دامنه خدمات را گسترش دهد. اتصال پلتفرمهای اعتباردهی به سامانههای توثیق دارایی نیز یکی دیگر از مسیرهایی بود که فاطمیان برای توسعه این بازار مطرح کرد.
استفاده از رمزارز بهعنوان وثیقه نیز در این بخش مورد بحث قرار گرفت. فاطمیان توضیح داد که میزان اعتبار قابل پرداخت در برابر چنین داراییهایی باید با توجه به نوسان قیمت و ریسک آنها تعیین شود. برای نمونه، در برخی مدلها ممکن است تنها معادل ۴۰ تا ۵۰ درصد ارزش داراییهای پرنوسان اعتبار ارائه شود تا بخشی از ریسک کاهش ارزش وثیقه پوشش داده شود. به اعتقاد وی، طراحی سامانههای مناسب برای ارزیابی ارزش دارایی و مدیریت ریسک میتواند استفاده از این روشها را امکانپذیرتر کند.
آینده BNPL به اعتبارسنجی رفتاری وابسته است
شفیعی با نگاهی متفاوت به آینده صنعت اعتبار خرید تأکید کرد که رشد BNPL را نباید تنها براساس تعداد تراکنشها، افزایش فروش یا توسعه شبکه پذیرندگان ارزیابی کرد. به اعتقاد وی، یکی از مهمترین دستاوردهای بلندمدت این صنعت میتواند شکلگیری سابقه اعتباری برای کاربران باشد؛ سابقهای که براساس نحوه استفاده از اعتبار و رفتار بازپرداخت افراد ایجاد میشود و در آینده میتواند برای ارزیابی میزان خوشحسابی آنها مورد استفاده قرار گیرد.
وی توضیح داد که توسعه خرید اعتباری به کاربران امکان میدهد در طول زمان، سابقهای از تعهدات مالی و نحوه ایفای آنها ایجاد کنند. اگر این اطلاعات در چارچوب سامانههای اعتبارسنجی و ضوابط مشخص مورد استفاده قرار گیرند، میتوانند به ارزیابی دقیقتر مشتریان کمک کنند و تصمیمگیری برای ارائه خدمات مالی را از اتکای صرف به مدارک و تضمینهای سنتی فاصله دهند. از نگاه شفیعی، چنین تحولی میتواند نقش خدمات BNPL را از یک ابزار پرداخت اقساطی فراتر ببرد و آن را به بخشی از زیرساخت اعتبارسنجی دیجیتال تبدیل کند.
کفایی نیز در بررسی آینده این صنعت به احتمال توسعه مدل «اکنون پسانداز کن، بعداً بخر» یا SNBL اشاره کرد. در این روش، برخلاف خرید اعتباری متداول که مشتری ابتدا کالا را دریافت میکند و سپس هزینه آن را میپردازد، کاربر میتواند منابع مالی مورد نیاز خرید آینده را بهتدریج پسانداز کند. وی معتقد است چنین مدلی در کنار خدمات اعتباری میتواند گزینههای متفاوتی برای مدیریت هزینههای خانوار ایجاد کند، هرچند شرایط اقتصادی و توان بازپرداخت کاربران همچنان بر موفقیت این خدمات اثرگذار خواهد بود.
اتصال اعتبار خرید به زنجیره تأمین میتواند هزینهها را کاهش دهد
شفیعی یکی از چالشهای مهم صنعت BNPL را افزایش هزینه تأمین منابع مالی دانست و تأکید کرد که اگر شرکتهای اعتباردهی تنها بر پرداخت اعتبار به مشتری نهایی تمرکز کنند، بخشی از این هزینهها در نهایت به مصرفکننده منتقل خواهد شد. وی توضیح داد که در زنجیره تأمین کالا، بازیگران مختلف از فروشگاه و توزیعکننده تا تولیدکننده، برای مدیریت فاصله زمانی دریافت و پرداخت منابع مالی با نیاز به نقدینگی روبهرو میشوند و ممکن است برای پوشش همین فاصله کوتاه، از منابع مالی پرهزینه استفاده کنند.
به گفته شفیعی، توسعه خدمات اعتباری باید به بخشهای مختلف زنجیره تأمین نیز گسترش پیدا کند. برای نمونه، زمانی که مشتری هزینه خرید خود را با تأخیر پرداخت میکند، فروشگاه نیز ممکن است براساس یک برنامه زمانی متفاوت با تأمینکننده یا تولیدکننده تسویه کند. هماهنگکردن این جریانهای مالی و فراهمکردن امکان استفاده از اعتبار در بخشهای مختلف زنجیره میتواند نیاز به تأمین مالی جداگانه را کاهش دهد.
وی معتقد است شرکتهای BNPL باید از طریق توسعه مستقیم خدمات یا همکاری با بازیگران دیگر، به حوزه تأمین مالی زنجیرهای یا SCF وارد شوند. چنین رویکردی میتواند زمینه گردش اعتبار میان بخشهای مختلف زنجیره ارزش را فراهم کند و هزینه نهایی خدمات را برای فروشگاه و مصرفکننده کاهش دهد. به اعتقاد شفیعی، بدون توجه به این ارتباطات، افزایش هزینه منابع مالی ممکن است به رشد قیمت کالا یا تحمیل کارمزدهای بیشتر به کاربران منجر شود.
هوش مصنوعی میتواند اعتبار مناسب را در لحظه خرید پیشنهاد دهد
یکی از فناورانهترین محورهای این پنل به کاربرد هوش مصنوعی در خدمات خرید اعتباری اختصاص داشت. کفایی با اشاره به پیشرفت ابزارهای هوشمند توضیح داد که هوش مصنوعی میتواند در تحلیل رفتار کاربران، شناسایی مخاطرات، شخصیسازی خدمات و انتخاب گزینههای مناسب اعتباردهی نقش داشته باشد. به گفته وی، مهمترین کاربرد این فناوری آن است که در لحظه تصمیمگیری برای خرید، اطلاعات مربوط به مشتری، پلتفرم و تأمینکنندگان اعتبار را در کنار یکدیگر بررسی کند.
کفایی تأکید کرد که هدف از چنین تحلیلی باید ارائه اعتبار متناسب با شرایط هر کاربر باشد؛ اعتباری که از نظر مبلغ، هزینه و شرایط بازپرداخت با نیاز و توان مالی مشتری هماهنگی بیشتری داشته باشد. در این مدل، سامانه هوشمند میتواند به انتخاب منبع مناسب تأمین مالی کمک کند و همزمان منافع مصرفکننده و پذیرنده را در نظر بگیرد. چنین کاربردی میتواند خدمات اعتباردهی را از مدلهای نسبتاً یکسان برای تمام مشتریان به سمت ارائه پیشنهادهای شخصیسازیشده حرکت دهد.
الفتنسب نیز هوش مصنوعی را ابزاری مؤثر برای تحلیل دادههای مشتریان و بهبود اعتبارسنجی دانست. وی توضیح داد که استفاده از الگوهای یکسان برای ارزیابی تمام متقاضیان اعتبار، لزوماً نمیتواند تفاوت شرایط مالی و رفتار کاربران را بهدرستی مشخص کند. به اعتقاد وی، سامانههای هوشمند میتوانند به تحلیل دقیقتر اطلاعات و تصمیمسازی بهتر کمک کنند، اما واگذاری کامل تصمیمگیری به هوش مصنوعی نیز نیازمند بررسی دقیق و توجه به پیامدهای آن است.
فروشگاههای حضوری بازار مهم بعدی خرید اعتباری هستند
شفیعی در بررسی تفاوت گسترش خدمات BNPL در تجارت الکترونیک و فروشگاههای حضوری توضیح داد که اتصال فروشگاههای اینترنتی به سامانههای اعتباردهی، به دلیل ماهیت دیجیتال فرایند خرید، سادهتر انجام شده است. در مقابل، ارائه این خدمات در فروشگاههای حضوری با پیچیدگیهای عملیاتی بیشتری همراه است؛ زیرا تعامل مستقیم مشتری و فروشنده، زمان تسویه، نحوه ارائه کالا و مدیریت هزینههای اعتباری باید در یک ساختار هماهنگ قرار گیرند.
وی تأکید کرد که گسترش واقعی خدمات BNPL زمانی اتفاق میافتد که این ابزار بتواند در شبکه گستردهتری از فروشگاههای حضوری نیز مورد استفاده قرار گیرد. در چنین شرایطی، شرکتهای اعتباردهی باید علاوه بر توسعه زیرساخت فنی، فرایندهای پذیرندگی، کنترل کیفیت خدمات و تسویه با فروشندگان را نیز متناسب با ویژگیهای بازار آفلاین طراحی کنند.
الفتنسب نیز با اشاره به فعالیت نزدیک به چهار میلیون واحد صنفی، بازار خرید حضوری را یکی از ظرفیتهای مهم توسعه خدمات اعتباری دانست. وی معتقد است شرکتهای فعال در این حوزه نباید تنها بر فروشگاههای اینترنتی تمرکز کنند و گسترش زیرساختهای اعتباردهی به کسبوکارهای حضوری میتواند فرصتهای جدیدی برای ارائه خدمات مالی ایجاد کند.
یکپارچهسازی خدمات، چالش بعدی پلتفرمهای اعتباردهی است
الفتنسب در بخش دیگری از نشست، هزینه تأمین مالی، هوشمندسازی اعتبارسنجی و یکپارچهسازی خدمات را از موضوعاتی دانست که باید برای بهبود تجربه کاربران مورد توجه قرار گیرند. وی با اشاره به شکایتهایی که درباره هزینه خدمات خرید اعتباری دریافت میشود، توضیح داد که نرخ تأمین منابع میتواند فشار مالی قابلتوجهی به مشتریان و پذیرندگان وارد کند. از نگاه وی، سادهترشدن فرایند احراز هویت و اعتبارسنجی، در کنار اتصال بهتر سامانههای پرداخت و خرید اعتباری، میتواند استفاده از این خدمات را برای کاربران و کسبوکارها آسانتر کند.
فاطمیان نیز با اشاره به احتمال ورود گستردهتر بانکها به خدمات اعتبار خرید توضیح داد که ارائه اعتبار در بستر کارتهای بانکی میتواند تجربه استفاده از این خدمات را تغییر دهد. در چنین مدلی، مشتری ممکن است بتواند اعتبار خود را از طریق ابزارهای پرداخت متداول و بدون محدودشدن به شبکه پذیرندگان یک پلتفرم مشخص استفاده کند. این تحول میتواند رقابت تازهای میان بانکها و شرکتهای لندتک ایجاد کند و آنها را به توسعه خدمات تخصصیتر و بهبود تجربه کاربری سوق دهد.
نوابتهرانی در جمعبندی پنل، تأمین مالی تعبیهشده یا Embedded Finance را یکی از مسیرهای پیشروی صنعت اعتبار خرید دانست. در این مدل، خدمات مالی بهصورت مستقیم در فرایند خرید کالا یا دریافت خدمت قرار میگیرند و کاربر متناسب با نیاز خود، اعتبار مشخصی دریافت میکند. برای نمونه، ممکن است اعتبار خرید پوشاک، سفر یا کالاهای مصرفی روزمره با شرایط متفاوتی ارائه شود و سامانه در همان لحظه خرید، گزینه متناسب با نیاز کاربر را در اختیار وی قرار دهد.
مجموع دیدگاههای مطرحشده در پنل «بعد از BNPL چه میآید؟» نشان داد که آینده خدمات خرید اعتباری تنها به افزایش حجم اعتبار یا تعداد فروشگاههای طرف قرارداد وابسته نخواهد بود. توسعه اعتبارسنجی هوشمند، استفاده از دادههای رفتاری، پرداخت و توثیق مبتنی بر دارایی، اتصال به زنجیره تأمین و گسترش خدمات در فروشگاههای حضوری میتواند مدل فعلی این صنعت را تغییر دهد. در این میان، همکاری بانکها، شرکتهای فینتک و پذیرندگان و طراحی زیرساختهای مشترک، از عواملی است که میتواند امکان توسعه خدمات اعتباری دیجیتال را با هزینه کمتر و تجربه کاربری مناسبتر فراهم کند.
انتهای پیام/